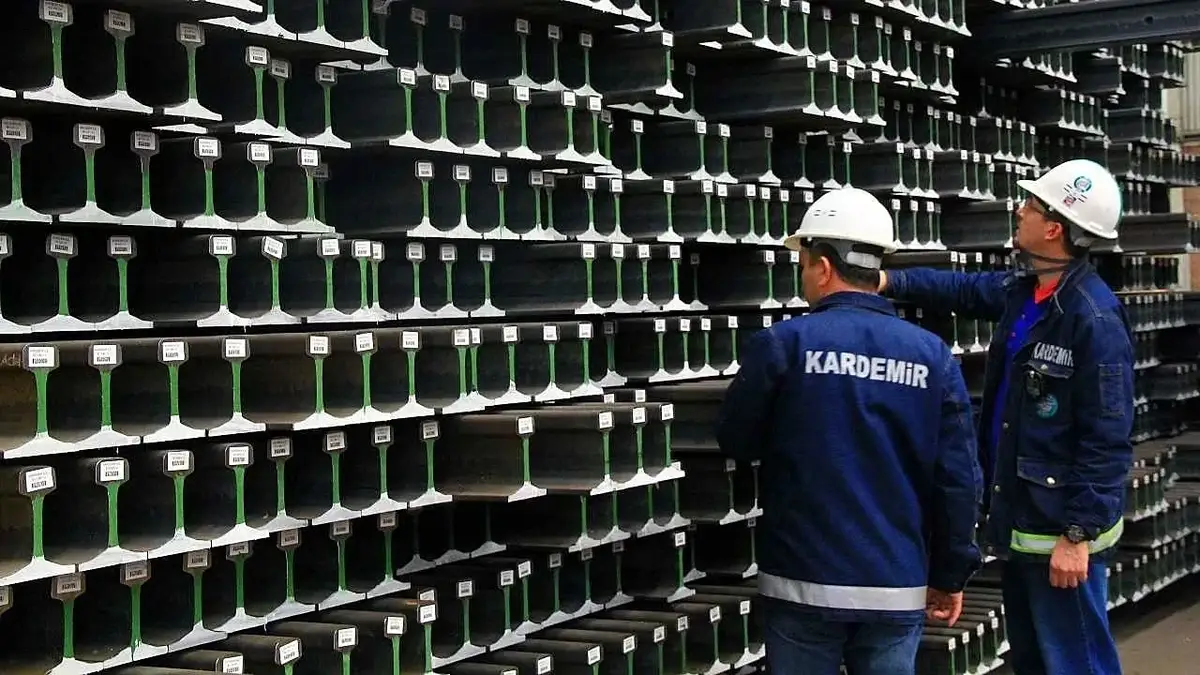
Kardemir'in üçüncü çeyrek finansal sonuçları beklentilerin gerisinde kaldı
Kardemir, 2026 yılının üçüncü çeyreğinde 269,3 milyon TL net kâr açıklayarak 826 milyon TL'lik piyasa beklentisini karşılayamadı; şirket, geçen yılın aynı dönemindeki zararından kâra geçiş yapsa da operasyonel marjlarda daralma yaşadı.
AYTUN MEDYA Editörlüğü··3 dk okuma
Görsel: Foto: Finans Hattı
01
Ne Oldu? (Olgular)
DOĞRULANMIŞ OLGULAR
Kardemir Karabük Demir Çelik Sanayi ve Ticaret A.Ş. (Kardemir), 2026 yılı üçüncü çeyrek finansal sonuçlarını kamuoyuyla paylaştı. Bloomberg HT verilerine göre, şirketin üçüncü çeyrekteki net kârı 269,3 milyon TL seviyesinde gerçekleşerek, piyasada öngörülen 826 milyon TL'lik beklentinin oldukça altında kaldı. Şirket, geçen yılın aynı döneminde 884,5 milyon TL net zarar açıklamıştı. Bu çeyrekte kâra geçişin temelinde finansman giderlerindeki belirgin düşüş etkili oldu. Finansal borçlanmalara ilişkin kur farkı giderlerinin 1,16 milyar TL’den 190,5 milyon TL’ye gerilemesiyle, toplam finansman giderleri 1,75 milyar TL’den 461,7 milyon TL seviyesine indi. Ayrıca vergi giderleri de 699,8 milyon TL’den 35,1 milyon TL’ye düşerek kârlılığı destekledi.
Şirketin hasılatı ise üçüncü çeyrekte 21,1 milyar TL olarak kaydedildi ve 22 milyar TL’lik piyasa beklentisini karşılayamadı. Geçen yılın aynı çeyreğinde 20,8 milyar TL olan hasılat, yıllık bazda yüzde 1,5 oranında sınırlı bir artış gösterdi. 2026 yılının ilk dokuz ayına bakıldığında ise toplam hasılat, yıllık bazda yüzde 3,1 düşüşle 60,6 milyar TL’ye geriledi. Satış kanallarında yurt içi satışlar üçüncü çeyrekte yıllık bazda yüzde 2,9 artışla 20,7 milyar TL’ye yükselirken, yurt dışı satışlar yüzde 34,8 düşüşle 509,6 milyon TL’ye geriledi. Yurt dışı satışların brüt satışlar içindeki payı ise yüzde 2,4 seviyesinde kaldı.
02
Piyasa Etkisi (Analiz)
FİYATLAMA & ETKİ
Kardemir’in operasyonel kârlılığında baskı hissedilmeye devam ediyor. Şirketin FAVÖK’ü üçüncü çeyrekte yaklaşık 2,3 milyar TL olarak gerçekleşti ve 2,47 milyar TL’lik analist beklentisinin altında kaldı. FAVÖK marjı, geçen yılın aynı dönemindeki yüzde 11,1 seviyesinden 20 baz puanFİNANSAL BİRİMEkonomi SözlüğüBaz Puan (bps)Faiz oranları ve tahvil getirilerindeki yüzdelik değişimleri hassas ifade etmek için kullanılan ölçü birimidir; 100 baz puan = %1,00 demektir.▲ Yükselirse: +250 baz puanlık artış, faiz oranının 2,50 yüzde puan yükseltildiği anlamına gelir.▼ Düşerse: -50 baz puanlık indirim, faiz oranının yarım puan (0,50) düşürüldüğünü ifade eder. gerileyerek yüzde 10,9’a indi. Brüt kâr ise yıllık bazda yüzde 13,7 düşüşle 1,64 milyar TL’ye geriledi. Brüt kâr marjı, 2025 yılının üçüncü çeyreğindeki yüzde 9,1 seviyesinden 136 baz puan daralarak yüzde 7,8’e geriledi. Bu marj daralmasında, satışların maliyetinin yüzde 3 oranında artarak hasılattan daha hızlı yükselmesi belirleyici bir faktör oldu.
Operasyonel verimlilik tarafında, şirketin esas ürün satış hacmi 2026 yılının ilk dokuz ayında yıllık bazda yüzde 4,9 artışla 1,97 milyon tona ulaştı. Bu dönemde ham çelik satışları yüzde 16,7 oranında artış gösterirken, haddelenmiş çelik satışları yüzde 3,9 oranında geriledi. Ancak şirketin esas faaliyet kârı, ticari alacak ve borçlara ilişkin 1,36 milyar TL’lik kur farkı giderinin etkisiyle yıllık bazda yüzde 62,1 oranında azalarak 270,9 milyon TL’ye geriledi. Bu durum, finansman giderlerindeki iyileşmeye rağmen operasyonel faaliyetlerin kur farkı gibi kalemlerden olumsuz etkilendiğini ortaya koyuyor.
03
Küresel Bağlam / Karşıt Görüş
PERSPEKTİF & DENGE
Kardemir’in finansal sonuçları, demir-çelik sektöründeki maliyet baskılarının ve kur hareketliliğinin şirket kârlılığı üzerindeki etkisini net bir şekilde yansıtıyor. Şirketin geçen yılki zarar tablosundan kâra dönmüş olması finansal bir iyileşme olarak değerlendirilse de, operasyonel marjlardaki daralma ve beklentilerin altında kalan hasılat rakamları, piyasa analistlerinin temkinli duruşunu destekliyor. Özellikle satış maliyetlerinin hasılat artış hızını geride bırakması, sektör genelinde yaşanan girdi maliyeti enflasyonunun Kardemir üzerindeki baskısını gözler önüne seriyor.
Öte yandan, yurt dışı satışlardaki yüzde 34,8’lik sert düşüş, şirketin ihracat pazarlarındaki rekabet gücü veya küresel talep koşullarındaki değişimler açısından dikkat çekici bir veri olarak öne çıkıyor. Yurt içi satışlardaki yüzde 2,9’luk artış, iç pazarın şirket için ana destek noktası olmaya devam ettiğini gösterse de, brüt kâr marjındaki 136 baz puanlıkFİNANSAL BİRİMEkonomi SözlüğüBaz Puan (bps)Faiz oranları ve tahvil getirilerindeki yüzdelik değişimleri hassas ifade etmek için kullanılan ölçü birimidir; 100 baz puan = %1,00 demektir.▲ Yükselirse: +250 baz puanlık artış, faiz oranının 2,50 yüzde puan yükseltildiği anlamına gelir.▼ Düşerse: -50 baz puanlık indirim, faiz oranının yarım puan (0,50) düşürüldüğünü ifade eder. daralma, şirketin fiyatlama stratejileri ve maliyet yönetimi üzerinde daha fazla baskı olduğunu işaret ediyor. Finansman giderlerindeki düşüşün kârlılığı korumada kritik bir rol oynadığı bu dönemde, şirketin esas faaliyet kârındaki yüzde 62,1’lik düşüş, operasyonel verimliliğin önümüzdeki dönemlerdeki önemini artırıyor.
İnteraktif Hesaplama · Kişisel Makro Etki Simülatörü
Bu Haber Cebimi ve İşimi Nasıl Etkiler?
Kendi bütçe veya işletme büyüklüğünüzü seçerek makroekonomik değişimlerin aylık/yıllık matematiksel yansımasını simüle edin.
Cihaz İçi Hesaplama · KVKK Uyumlu
3 Aylık Net Mevduat Getirisi
+₺56.250
Aylık ortalama: ₺18.750 (Stopaj düşülmüş)
Vade Sonu Toplam Bakiye
₺556.250
Brüt faiz: ₺62.500
Eşdeğer Ticari Finansman Maliyeti
-₺73.125
Tahmini ticari kredi faizi (%58.5) üzerinden
* Bu simülasyon yalnızca finansal okuryazarlık ve makroekonomik etki analizi amaçlıdır; SPK mevzuatı kapsamında yatırım veya kredi tavsiyesi niteliği taşımaz.
Nedensellik & Yayılım Zinciri · Ekonomik Dalga Haritası
Para Politikası & Faiz Aktarım Mekanizması
Bir ekonomik kararın veya verinin piyasalara, sektörlere ve hanehalkına hangi sırayla yayıldığını görmek için dalga halkalarına tıklayın.
Bu haber yapay zekâ desteğiyle, aşağıdaki birincil kaynaklardaki bilgilere dayanılarak hazırlanmış ve editoryal doğrulama kurallarından (`claims_checked`) geçirilmiştir.